
Saisie d’une maison : étapes, recours et solutions
 Franck
•
24 septembre 2026
Un impayé peut vite faire basculer un budget familial, surtout quand il touche le logement où tout se joue au quotidien. La saisie de maison représente alors une procédure juridique encadrée, avec des étapes précises, des délais à respecter et des recours possibles. Comprendre ce mécanisme permet de mieux réagir, de dialoguer avec le créancier et d’éviter les mauvaises surprises. Dans ce guide, vous allez voir comment la procédure fonctionne, quels risques elle comporte et quelles solutions existent pour agir avant la vente forcée.
Comprendre la saisie d’un bien immobilier sans jargon
Quand on parle de saisie d’un bien, on pense souvent à une situation brutale, presque opaque. En réalité, le droit immobilier prévoit une procédure très structurée, où chaque acte a un sens. Dans le langage courant, la saisie de maison désigne le moment où un créancier cherche à faire vendre un bien pour récupérer une somme due. Le débiteur, lui, reste au centre du dossier, car la justice doit vérifier les actes, les délais et le respect du droit public.
Pour le lecteur, l’information la plus utile est simple : une saisie n’arrive pas du jour au lendemain. Elle s’inscrit dans un cadre juridique précis, avec un article du code applicable, un juge compétent et des actes de justice qui s’enchaînent. Le créancier doit prouver sa créance, et le débiteur peut encore réagir. Cette logique rassure, car elle montre qu’il existe une procédure simple à comprendre, même si elle reste sérieuse.
Quelle différence entre saisie immobilière et saisie d’une maison ?
La saisie immobilière est le terme général : elle vise tout bien immobilier, qu’il s’agisse d’un appartement, d’un terrain ou d’une maison. La saisie de maison n’est donc qu’un cas particulier de cette procédure. Dans les deux cas, le droit impose une exécution encadrée, avec un créancier qui agit et un débiteur qui peut se défendre. Le bien concerné n’est pas saisi pour punir, mais pour permettre à la justice d’organiser le remboursement.
Imaginez Paul, propriétaire près de Lille, qui ne règle plus son prêt depuis plusieurs mois. Sa banque engage une saisie immobilière après plusieurs relances. Le logement devient alors le bien visé, et la maison entre dans une procédure où chaque étape compte. C’est précisément là que l’on comprend l’importance d’une information claire et d’un accompagnement juridique adapté.
Qui peut demander cette procédure et dans quel cadre juridique ?
En pratique, ce sont surtout une banque, un organisme de crédit ou un autre créancier qui initient la démarche. Le débiteur est alors confronté à une procédure fondée sur le droit et contrôlée par la justice. La demande doit reposer sur un titre exécutoire, c’est-à-dire un document qui autorise l’exécution forcée. Sans ce support, la saisie ne peut pas avancer. Le cadre juridique protège donc à la fois le créancier et la personne visée.
| Situation | Ce que cela signifie |
|---|---|
| Saisie immobilière | Procédure visant un bien immobilier pour rembourser une dette |
| Saisie de maison | Cas particulier lorsque le bien saisi est une maison |
| Saisie d’un autre bien | La procédure porte sur un bien différent, mobilier ou financier |
Dans tous les cas, le droit immobilier impose de vérifier la nature du bien, la dette et la compétence du juge. Pour le public, cette distinction est essentielle, car elle permet de mieux comprendre ce que couvre réellement la saisie et d’anticiper la suite.
Pourquoi la procédure démarre-t-elle vraiment ?
Une dette ne déclenche pas automatiquement une procédure, mais certains signaux rendent l’étape suivante presque inévitable. Le point de départ est souvent un défaut de paiement répété, puis un dossier qui se durcit. Quand la banque constate que le remboursement n’avance plus, elle peut décider d’agir. La saisie de maison intervient alors comme une réponse juridique à une dette devenue trop lourde. Le but n’est pas de surprendre, mais d’informer le débiteur qu’il faut payer ou trouver une solution.
Plusieurs causes reviennent souvent : un crédit immobilier trop élevé, une baisse de revenus, un retard fiscal, une activité professionnelle qui ralentit, ou encore des échéances accumulées. Dans chacun de ces cas, le créancier cherche à sécuriser sa créance. Le titre exécutoire devient alors central, car il permet de lancer la procédure. Sans lui, le code ne permet pas l’exécution forcée. C’est pour cela qu’il faut surveiller chaque commandement de payer et chaque délai.
- Un prêt immobilier qui n’est plus payé depuis plusieurs mois
- Une dette fiscale ou sociale restée sans réponse
- Un crédit à la consommation devenu impossible à payer
- Un dossier bancaire bloqué après plusieurs relances
Le rôle du commandement de payer dans le déclenchement
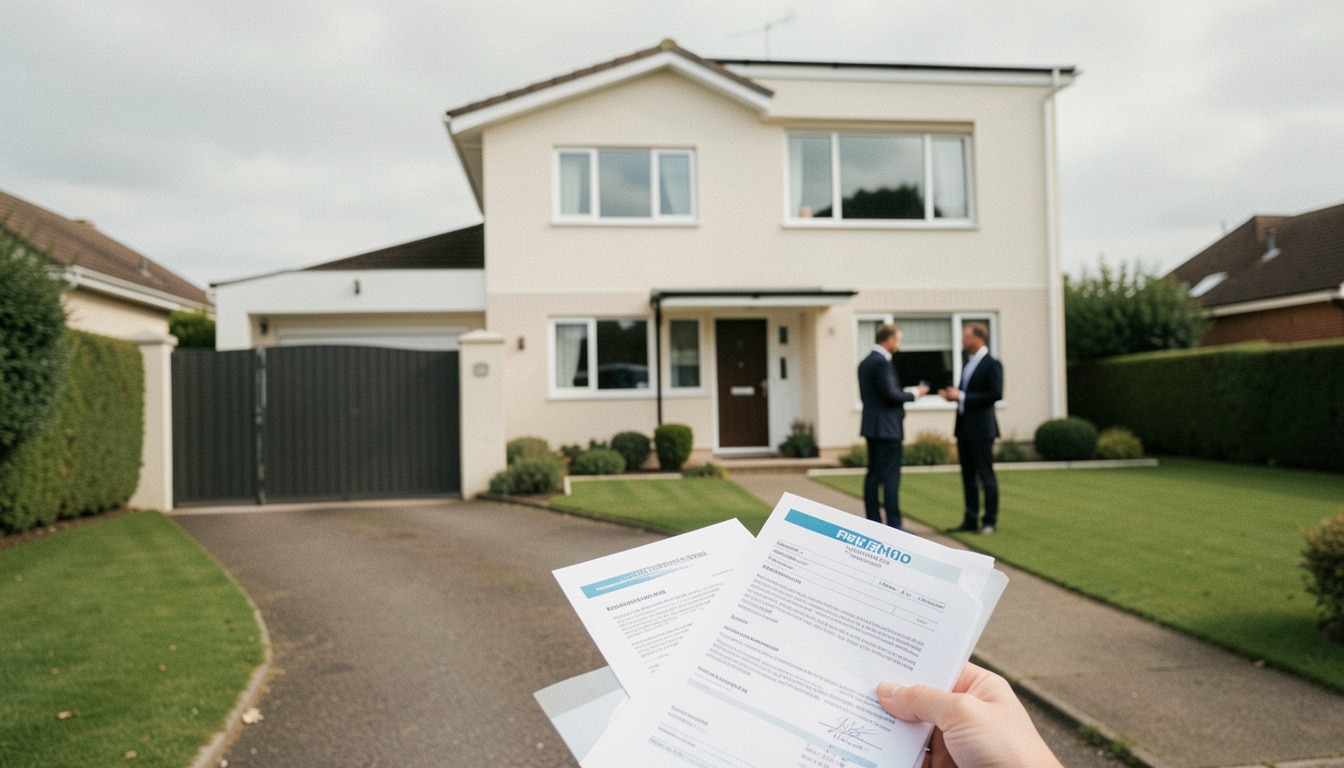
Le commandement de payer est l’acte qui change la donne. Il est délivré au débiteur par un commissaire de justice et ouvre un délai pour payer ou réagir. La banque ou tout autre créancier s’appuie sur ce document pour montrer que la dette est exigible. À ce stade, la procédure devient concrète : la personne concernée comprend qu’elle doit agir vite, soit pour régler, soit pour négocier.
Le commandement de payer s’inscrit dans une logique judiciaire très stricte. Il doit mentionner le titre exécutoire, la dette et les conséquences possibles. C’est aussi le moment où le dossier doit être relu avec attention, car une erreur peut parfois être contestée. En pratique, ce document marque le vrai départ de la procédure, bien avant l’assignation.
Quelles dettes peuvent mener à une saisie ?
Les dettes les plus fréquentes sont celles liées à un prêt immobilier, à un crédit professionnel ou à des impôts impayés. Mais d’autres créances peuvent aussi conduire à une saisie si elles sont suffisamment importantes et appuyées par un titre exécutoire. Le créancier doit alors démontrer que la dette est réelle, certaine et exigible. Le délai laissé au débiteur dépend ensuite du type de dossier et du calendrier fixé par la justice.
Le code judiciaire encadre cette exécution pour éviter les abus. C’est pourquoi il faut toujours vérifier la nature de la dette, le montant réclamé et le contenu du commandement. Si vous recevez un acte de ce type, ne le laissez pas de côté : chaque jour compte, et chaque réponse peut changer la suite.
Les étapes clés, du premier acte jusqu’à l’audience
Une procédure de saisie avance rarement en ligne droite, mais elle suit une chronologie lisible. Après le premier acte, le débiteur reçoit des informations précises sur ce qui se passe ensuite. L’assignation arrive souvent comme un tournant, car elle saisit le juge et fixe une audience. À partir de là, la gestion du dossier devient stratégique. L’avocat peut alors préparer les arguments utiles, vérifier les pièces et informer le tribunal des difficultés rencontrées.
Le respect du délai est fondamental, car la justice ne laisse pas indéfiniment le temps de réagir. Entre l’exécution initiale et l’audience, plusieurs semaines s’écoulent, parfois un peu plus selon le dossier. Le code judiciaire prévoit cette organisation pour que chaque partie puisse être entendue. Dans le public, on retient souvent l’idée d’une procédure rapide ; en réalité, elle repose sur des étapes précises et contrôlées.
| Étape | Ce qui se passe |
|---|---|
| Commandement de payer | Le débiteur est officiellement invité à payer |
| Assignation | Le dossier est porté devant le juge |
| Audience d’orientation | Le juge examine la situation et décide de la suite |
| Exécution de la décision | La procédure continue vers une solution amiable ou une vente |
Que se passe-t-il entre l’assignation et l’audience ?
Entre l’assignation et l’audience, le temps sert à préparer le dossier. Le débiteur peut réunir ses justificatifs, l’avocat peut analyser les pièces, et le créancier peut préciser ses demandes. Cette phase est souvent décisive, car elle permet de montrer au juge si un règlement reste possible. En pratique, la procédure reste simple à suivre quand on sait qui fait quoi et dans quel ordre.
Le dossier doit être complet, car le juge s’appuie sur les documents pour comprendre la situation. Si une banque accepte un échange, cela peut aussi peser sur la suite. L’important est d’utiliser ce délai pour agir, pas pour attendre.
Comment le juge oriente-t-il la suite de la procédure ?
À l’audience, le juge vérifie les actes, les délais et la réalité de la dette. Il peut autoriser une vente amiable, poursuivre vers une vente forcée ou renvoyer certains points si le dossier le justifie. Cette audience d’orientation est donc un moment clé : elle décide du chemin à prendre. La justice ne tranche pas au hasard ; elle examine le code, les pièces et les demandes des parties.
Selon la situation, le juge peut laisser un délai supplémentaire ou fixer une date de vente. Pour le débiteur, cette étape est souvent la dernière grande chance d’éviter une issue trop lourde.
Pourquoi l’avocat est-il si important à ce stade ?
L’avocat connaît la procédure, lit les actes et repère les failles éventuelles. Il peut aussi parler au juge avec précision, ce qui change beaucoup dans un dossier sensible. Dans une saisie, l’exécution se joue souvent sur des détails : un délai mal calculé, une assignation incomplète, un document manquant. L’avocat aide donc à sécuriser la défense et à préparer la meilleure réponse possible.
Quand la situation est tendue, il devient l’interlocuteur qui transforme l’angoisse en plan d’action. C’est souvent ce soutien qui permet de garder une marge de manœuvre.
Trouver une solution avant la vente forcée
Avant d’en arriver à la vente, il existe souvent une solution amiable à explorer. Le premier réflexe consiste à parler au créancier, puis à vérifier si la banque accepte un aménagement. La consignation peut aussi jouer un rôle, car elle montre une volonté de payer une partie du montant. Dans beaucoup de dossiers, un propriétaire qui agit tôt peut encore préserver son bien. La gestion du temps est alors décisive, car chaque frais supplémentaire réduit la marge de négociation.
Une solution amiable peut prendre plusieurs formes : étalement des paiements, report d’échéance, vente volontaire, ou mise en place d’un accord écrit. Le notaire intervient parfois pour sécuriser les actes, surtout si une vente est envisagée. Le droit permet aussi d’étudier le réméré, une formule plus technique, utile dans certains cas. L’idée est toujours la même : éviter que la vente se fasse dans l’urgence et au plus bas prix.
- Négocier un échéancier avec la banque ou le créancier
- Mettre en place une consignation partielle pour montrer sa bonne foi
- Préparer une vente amiable avec le notaire
- Étudier un réméré si le propriétaire veut garder une chance de rachat
La vente amiable peut-elle éviter la perte du bien ?
Oui, la vente amiable peut éviter une perte trop brutale du bien, à condition d’être acceptée à temps. Elle permet au propriétaire de vendre dans de meilleures conditions, avec un prix souvent plus proche du marché. Le juge peut l’autoriser si la démarche semble sérieuse et si les délais restent compatibles avec la procédure. Le créancier y trouve aussi un intérêt, car le produit de la vente peut couvrir la dette plus vite.
Dans la pratique, la vente amiable réduit souvent les frais et limite l’incertitude. Elle demande toutefois une vraie gestion du calendrier, car il faut trouver un acheteur rapidement.
Quand envisager un réméré ou une renégociation ?
Le réméré devient intéressant quand le propriétaire veut vendre tout en gardant la possibilité de racheter plus tard. C’est une solution plus rare, mais elle peut être utile si la banque refuse un simple délai. La renégociation, elle, reste plus classique : on cherche un nouveau montant, un nouveau rythme de paiement ou une pause temporaire. Dans les deux cas, il faut un dossier solide et un interlocuteur prêt à écouter.
Le droit juridique encadre ces options, mais leur réussite dépend surtout de la rapidité de réaction. Plus vous attendez, plus les frais montent et plus la marge de manœuvre baisse.
Quels frais faut-il anticiper dans chaque solution ?
Les frais varient selon la solution retenue. Une vente amiable entraîne souvent des frais de notaire, des diagnostics et parfois une commission d’agence. Un réméré peut générer des coûts plus élevés, car il suppose un montage spécifique et des frais juridiques. En vente forcée, les frais de justice, d’avocat et de procédure s’ajoutent, ce qui pèse sur le montant final. Le propriétaire doit donc comparer le coût total avant de choisir.
Dans la plupart des cas, agir tôt coûte moins cher que laisser la procédure avancer. C’est un point essentiel pour protéger son bien et garder une solution réaliste.
Vendre aux enchères et comprendre les conséquences
Quand aucune solution amiable n’aboutit, la vente aux enchères devient l’étape suivante. Le bien immobilier est alors présenté au public, avec un dossier préparé pour la justice. La maison peut être vendue au plus offrant, et l’adjudicataire devient l’acheteur retenu par le juge. Cette vente ne se fait pas au hasard : elle suit une procédure précise, avec des règles de dépôt, d’audience et de paiement.
Pour le propriétaire, la conséquence est forte, car la maison change de main et la procédure se termine par l’adjudication. Le débiteur perd son bien, mais le prix obtenu sert à rembourser la dette selon les priorités fixées par le code. Les frais de justice et les frais liés au dossier sont aussi pris en compte. C’est pourquoi il faut comprendre le mécanisme avant d’y entrer, surtout si l’on envisage de saisir une opportunité d’achat.
| Étape de la vente | Ce qui se passe |
|---|---|
| Préparation du dossier | Le cahier des conditions de vente est consultable |
| Audience publique | Le juge organise la vente et vérifie les enchères |
| Enchère | Les offres montent jusqu’au prix retenu |
| Adjudication | L’adjudicataire remporte le bien |
Comment se déroule concrètement la vente aux enchères ?
La vente se déroule devant le juge, dans un cadre public et encadré. Les enchères partent d’un prix fixé au dossier, puis les offres s’enchaînent jusqu’à ce qu’une adjudication soit prononcée. Le public peut assister à l’audience, mais seuls les candidats autorisés peuvent enchérir selon les règles prévues. Cette procédure vise à garantir une vente transparente et conforme au droit immobilier.
Le dossier doit être consulté à l’avance, car il contient des informations sur le bien, les frais et les conditions. Pour l’acheteur, c’est une étape de gestion rigoureuse ; pour le propriétaire, c’est le moment où la perte devient concrète.
Que devient le propriétaire après l’adjudication ?
Après l’adjudication, le propriétaire n’est plus titulaire du bien. Il doit quitter la maison selon les délais fixés et selon la situation d’occupation. Le prix de la vente sert ensuite à rembourser la dette, puis à régler les frais restants. Si un solde subsiste, il suit les règles prévues par la justice. La procédure se termine donc par une répartition financière, pas seulement par un changement d’acheteur.
Le débiteur doit alors vérifier les actes reçus et garder une copie de chaque document. C’est une étape difficile, mais comprendre le mécanisme aide à mieux la traverser.
Quels points vérifier avant de s’intéresser à un bien saisi ?
Avant de viser un bien immobilier vendu aux enchères, il faut lire le dossier, évaluer les frais et vérifier les conditions d’occupation. Le prix d’adjudication ne représente pas le coût total : il faut ajouter les frais d’avocat, les taxes et parfois des travaux. Le public oublie souvent ce détail, alors qu’il change complètement le budget. Une maison saisie peut sembler attractive, mais elle demande une vraie préparation.
Si vous téléchargez les pièces du dossier, prenez le temps de comparer chaque information avec le règlement de vente. C’est la meilleure façon d’éviter une mauvaise surprise.
FAQ – Questions fréquentes sur la procédure de saisie
Qu’est-ce qu’une saisie immobilière, exactement ?
C’est une procédure de justice qui permet à un créancier de faire vendre un bien immobilier pour récupérer une dette. La saisie de maison en est une forme courante quand le logement est concerné.
Combien de temps dure la procédure en moyenne ?
Le délai varie selon le dossier, mais il faut souvent compter plusieurs mois entre le commandement, l’assignation et la vente. La justice fixe le rythme selon les actes et les recours possibles.
Peut-on encore éviter la vente du bien ?
Oui, si vous réagissez vite. Une solution amiable, une vente amiable ou un accord avec le créancier peuvent encore bloquer la saisie avant l’adjudication.
Faut-il obligatoirement un avocat ?
Oui, dans la plupart des cas liés à la saisie immobilière, l’avocat est indispensable pour défendre le débiteur et suivre la procédure devant le juge.
Que faire dès la réception d’un commandement de payer ?
Il faut lire l’acte, vérifier le titre exécutoire, noter le délai et contacter rapidement un professionnel. Ne laissez pas le dossier de côté, car chaque jour compte.
La vente amiable est-elle toujours possible ?
Non, elle dépend de la décision du juge, de la situation du bien et de la capacité du propriétaire à vendre dans un délai raisonnable.
Où trouver une information fiable et officielle ?
Le plus sûr est de consulter le Service Public, le tribunal judiciaire ou un avocat spécialisé. Pour la saisie de maison, ces sources donnent une information simple, à jour et adaptée au public.

Vous aimerez aussi
 Vente

 Vente
 Vente
 Vente