
Plus-value sur la vente d’un terrain : calcul et impôt
 Franck
•
6 octobre 2026
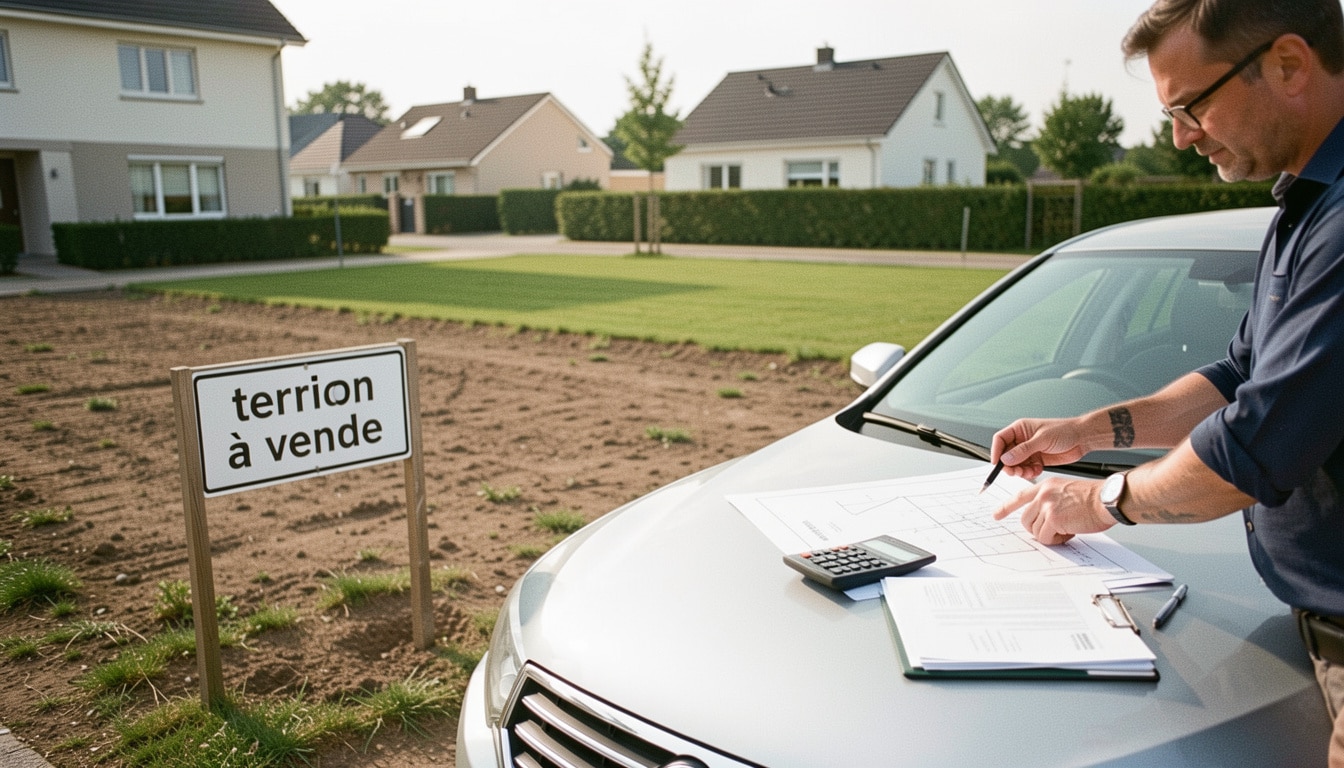
La plus-value sur la vente d’un terrain représente l’écart entre ce que vous avez payé et ce que vous revendez, mais elle cache souvent un enjeu fiscal bien plus large. Quand un terrain change de destination, peut valoir beaucoup plus après une évolution d’urbanisme, et la facture peut surprendre au moment de signer. Dans ce guide, vous allez comprendre comment calculer la base imposable, quels impôts s’appliquent, et dans quels cas une exonération existe.
Vous verrez aussi, pas à pas, comment la plus-value sur la vente d’un terrain se distingue d’un simple gain économique, pourquoi le terrain mérite une lecture fiscale spécifique, et comment anticiper la déclaration. Voici ce que vous allez retenir :
- la méthode pour passer du prix de départ au montant taxable ;
- les règles d’impôt, d’abattement et d’exonération ;
- les cas particuliers liés à l’urbanisme, à la division ou à la vente partielle.
Comprendre la plus-value immobilière appliquée à un terrain
Quand vous revendez un terrain, la logique paraît simple : vous comparez le prix d’achat et le prix de vente. Pourtant, en immobilier, ce calcul ne suffit pas toujours, car le terrain peut avoir pris de la valeur avec le temps, le voisinage ou une nouvelle desserte. Le vendeur réalise alors un gain qui peut être imposé, même si le bien n’est pas bâti. L’acheteur, lui, paie le prix du marché, pas seulement celui du foncier d’origine.
Dans la pratique, l’impôt porte sur la différence entre le prix d’acquisition et le prix de cession, avec plusieurs ajustements possibles. C’est là que la valeur réelle du terrain devient essentielle : une parcelle rurale vendue 18 000 € peut, quelques années plus tard, partir à 62 000 € après ouverture à la construction. Le terrain n’est donc pas traité comme un logement classique, car son usage futur pèse lourd dans la vente et dans la fiscalité immobilière.
- le prix d’achat initial ;
- le prix de vente final ;
- la valeur de marché locale ;
- le traitement fiscal du bien.
Exemple : si vous achetez un terrain 40 000 € et que vous le revendez 68 000 €, le gain brut est de 28 000 €. Mais la base fiscale peut être différente selon les frais retenus.
Terrain nu, constructible ou non constructible : ce qui change vraiment
Un terrain nu n’est pas forcément traité comme un terrain constructible. Tout dépend de son statut d’urbanisme, de sa zone et des possibilités de construire. Un terrain constructible attire souvent davantage d’acheteurs, car il peut accueillir une maison, un lotissement ou une extension. À l’inverse, un terrain non constructible reste limité, ce qui pèse sur la valeur et sur la vente.
Le bornage, le plan parcellaire et les règles locales entrent aussi en jeu. Le PLU, par exemple, peut faire basculer une parcelle d’un usage agricole à un usage constructible, et ce simple changement modifie la lecture fiscale. Si votre terrain devient constructible, le prix grimpe souvent, parfois très vite, parce que le potentiel de construire change tout pour le marché.
- le classement du terrain dans le document d’urbanisme ;
- la présence d’un bornage ou d’un découpage parcellaire ;
- la possibilité réelle de construire sur la zone.
Calculer le montant net imposable sans se tromper
Pour calculer la plus-value sur la vente d’un terrain, partez d’abord du gain brut : prix de cession moins prix d’achat. Ensuite, vous ajoutez certains frais et dépenses éligibles pour obtenir une base plus juste. Le calcul économique dit ce que vous avez réellement gagné ; le calcul fiscal, lui, fixe le montant imposable. Cette différence compte beaucoup, car elle peut réduire le revenu taxable de plusieurs milliers d’euros.
La méthode est donc progressive : achat, frais d’acquisition, travaux ou frais forfaitaires, puis base nette. Si vous avez conservé des justificatifs, vous pouvez parfois majorer le prix de départ. Sinon, l’administration admet un forfaitaire dans certains cas, ce qui simplifie le travail mais demande de vérifier les règles applicables. Au final, la logique fiscale ne suit pas toujours votre intuition de vendeur.
| Étape | Effet sur le calcul |
|---|---|
| Prix d’achat | Base de départ |
| Frais d’acquisition | Augmentent le coût retenu |
| Dépenses éligibles | Peuvent majorer la base |
| Gain brut | Différence avant corrections |
| Montant net | Base fiscale finale |
- les frais de notaire liés à l’achat ;
- les droits d’enregistrement ;
- les travaux admis par le fisc ;
- les frais forfaitaires quand les preuves manquent.
Exemple simple : pour un achat à 30 000 € et une revente à 54 000 €, avec 3 000 € de frais retenus, la base nette monte à 27 000 € de gain brut corrigé.
Les frais et dépenses que l’administration accepte
L’administration accepte certains frais si vous pouvez les justifier. Cela peut concerner des dépenses de travail réalisées sur le terrain, des frais liés à l’achat ou, dans certains cas, un forfaitaire calculé selon la règle applicable. Le point clé, c’est la preuve : sans document, la déduction devient fragile. Si vous avez fait intervenir un géomètre, un artisan ou un professionnel, gardez tout ce qui prouve le droit à majoration.
En cas de contrôle, le conseil le plus sûr consiste à soumettre des pièces claires et datées. Les frais doivent être cohérents avec l’histoire du terrain et avec la vente. Si un montant paraît exagéré, le fisc peut le discuter, surtout si le travail n’a pas de lien direct avec la valorisation du bien.
- factures nominatives et datées ;
- preuves de paiement et devis signés ;
- documents montrant le lien avec le terrain.
Fiscalité, abattements et cas d’exonération à connaître
La plus-value sur la vente d’un terrain supporte en principe un impôt sur le revenu et des prélèvements social. Le taux ne se calcule pas au hasard : il dépend de la base taxable et de la durée de détention. Plus vous gardez le terrain longtemps, plus l’abattement progresse, et plus la facture fiscale peut baisser. Cette règle évite de taxer de la même façon une détention courte et une détention de longue durée.
L’exonération existe dans plusieurs cas, mais elle n’est jamais automatique. Elle peut concerner une résidence principale, un logement vendu dans certaines conditions, ou une cession particulière répondant à un cadre précis. Le total à payer dépend donc du temps, du statut du bien et du profil du vendeur. Vous avez intérêt à vérifier la règle avant la signature, car une fois l’acte passé, il est souvent trop tard pour corriger.
- exonération pour la résidence principale ;
- exonération en cas de faible montant ;
- exonération liée à une durée de détention longue ;
- exonération lors de certaines ventes à un organisme public ;
- exonération dans des situations d’expropriation ou assimilées.
- la détention réduit progressivement l’impôt ;
- la détention agit aussi sur le social ;
- l’abattement augmente avec les années.
Exemple : après 10 ans de détention, l’abattement n’est pas encore total, mais il commence déjà à alléger l’impôt. C’est souvent là que la patience devient rentable.
Quand la durée de détention change tout
Le temps joue contre ou pour vous. Une année de détention supplémentaire peut modifier le calcul, et parfois deux fois : d’abord sur l’impôt, ensuite sur les prélèvements social. L’abattement n’avance pas au même rythme selon la nature de la taxation, ce qui explique pourquoi un terrain gardé plus longtemps peut devenir fiscalement plus intéressant à céder.
En pratique, si votre détention dépasse certains seuils, l’abattement devient supérieur et la base taxable diminue. Le revenu imposable lié à la vente baisse alors mécaniquement. C’est une logique simple : plus vous attendez, plus la fiscalité peut s’alléger, à condition que le marché ne se retourne pas entre-temps.
- la durée de détention agit sur la base taxable ;
- l’abattement augmente année après année ;
- le social et l’impôt ne suivent pas exactement la même cadence.
Cas particuliers qui peuvent faire varier la facture fiscale
Certains dossiers demandent une vigilance spéciale. Un terrain constructible après une évolution d’urbanisme n’est pas traité comme une simple cession classique, surtout si la zone a changé récemment. Dans ce cas, la taxe peut grimper, car le potentiel du terrain augmente fortement. Le vendeur doit donc regarder le contexte local avant de signer, et l’acheteur doit comprendre ce qu’il achète réellement.
La taxe liée à la constructibilité peut aussi concerner un terrain nu rendu constructible par une décision publique. À cela s’ajoute parfois une surtaxe sur les plus-values élevées, qui vise les gains importants. Enfin, une cession partielle ou une division parcellaire peut modifier le calcul, puisque la partie vendue n’a pas toujours le même coût de revient que le bien entier.
- changement de statut urbanistique ;
- terrain devenu constructible ;
- vente d’une partie seulement ;
- surtaxe sur les gains élevés.
- la taxe peut dépendre de la zone ;
- la taxe peut viser une première cession ;
- la taxe peut concerner une parcelle rendue constructible.
Exemple : si vous divisez un terrain de 1 200 m² en deux lots, la partie vendue peut être évaluée différemment selon son accès, sa forme et son potentiel de construction.
Terrain rendu constructible : la taxe supplémentaire à surveiller
Quand un terrain devient constructible, une taxe supplémentaire peut s’ajouter à la taxation classique. Elle concerne surtout les cas où l’urbanisme a transformé la valeur du foncier de façon nette. La zone doit être examinée avec soin, car c’est souvent elle qui déclenche le mécanisme. Si la cession intervient après ce changement, la vigilance doit être maximale.
L’administration regarde si la parcelle a été rendue constructible par une décision publique et si la vente entre dans le champ prévu. Cette taxe ne vise pas tous les dossiers, mais elle peut surprendre un vendeur qui pensait n’avoir qu’une fiscalité ordinaire. Mieux vaut donc vérifier le dossier avant la signature.
- la parcelle a changé de statut constructible ;
- la cession suit une décision d’urbanisme ;
- la taxe dépend du cadre public applicable.
Surtaxe et vente partielle : dans quels cas faut-il vérifier
La surtaxe n’apparaît pas dans tous les dossiers, mais elle mérite un contrôle si le terrain génère un gain important. Une partie du terrain peut aussi être vendue séparément, ce qui change le calcul pour le vendeur comme pour l’acheteur. Le bien initial est alors découpé, parfois en lots, et le droit fiscal suit cette nouvelle réalité.
Un découpage parcellaire mal anticipé peut fausser la lecture du prix et du coût de revient. Si vous cédez une partie seulement, il faut vérifier la surface, l’accès et la valeur propre de cette portion. C’est souvent là que les erreurs naissent.
- gain élevé susceptible d’activer une surtaxe ;
- vente d’une partie du terrain au lieu du tout ;
- division parcellaire avec valeur propre de chaque lot.
Préparer la déclaration et sécuriser la cession
La déclaration de la plus-value ne se fait pas à la légère. Le notaire joue un rôle central, car il prépare la déclaration, calcule le montant à payer et s’assure que la taxe est réglée au moment de la vente. Pour le vendeur, c’est rassurant, mais cela ne dispense pas de vérifier les chiffres. Pour l’acheteur, cela sécurise l’acte et évite une mauvaise surprise administrative.
Avant la signature, réunissez vos pièces, contrôlez les exonérations possibles et relisez les abattements applicables. Une déclaration mal préparée peut gonfler l’impôt ou faire perdre un bénéfice fiscal. Le bon conseil consiste à demander un regard d’expert si le dossier comporte un terrain constructible, une division ou une cession partielle.
- acte d’achat initial ;
- preuves des frais et travaux ;
- documents d’urbanisme utiles ;
- titres et références de la parcelle.
- vérifier la base taxable avant signature ;
- confirmer l’exonération ou l’abattement ;
- relire le calcul du notaire avec un expert.
Mini-checklist : cohérence du prix, justificatifs complets, statut du terrain, et montant final de l’impôt. Si tout est clair, la déclaration suit sans stress.
FAQ – Questions fréquentes sur la fiscalité d’un terrain
Comment savoir si mon terrain est constructible ?
Consultez le document d’urbanisme de votre commune et vérifiez la zone indiquée. Un terrain peut être constructible aujourd’hui, puis changer de statut plus tard.
La vente d’un terrain est-elle toujours imposable ?
Non, une exonération peut exister selon la situation. Le notaire vérifie aussi si la vente entre dans un cas particulier ou non.
Quels abattements peut-on appliquer selon la durée de détention ?
Plus la détention est longue, plus l’abattement augmente. Le calcul diffère selon l’impôt et les prélèvements social, donc le montant final varie.
Qui fait la déclaration de la plus-value ?
En pratique, le notaire prend en charge la déclaration lors de la cession, puis il organise le paiement de l’impôt correspondant.
Une exonération est-elle possible dans certains cas ?
Oui, plusieurs exonération existent : résidence principale, faible montant, ou vente répondant à une règle spécifique. Il faut vérifier le dossier avant la signature.
La surtaxe concerne-t-elle tous les vendeurs ?
Non, elle vise surtout certains gains élevés. Le montant dépend du dossier, du terrain et de la base taxable retenue.

Vous aimerez aussi
 Vente

 Vente
 Vente
 Vente